


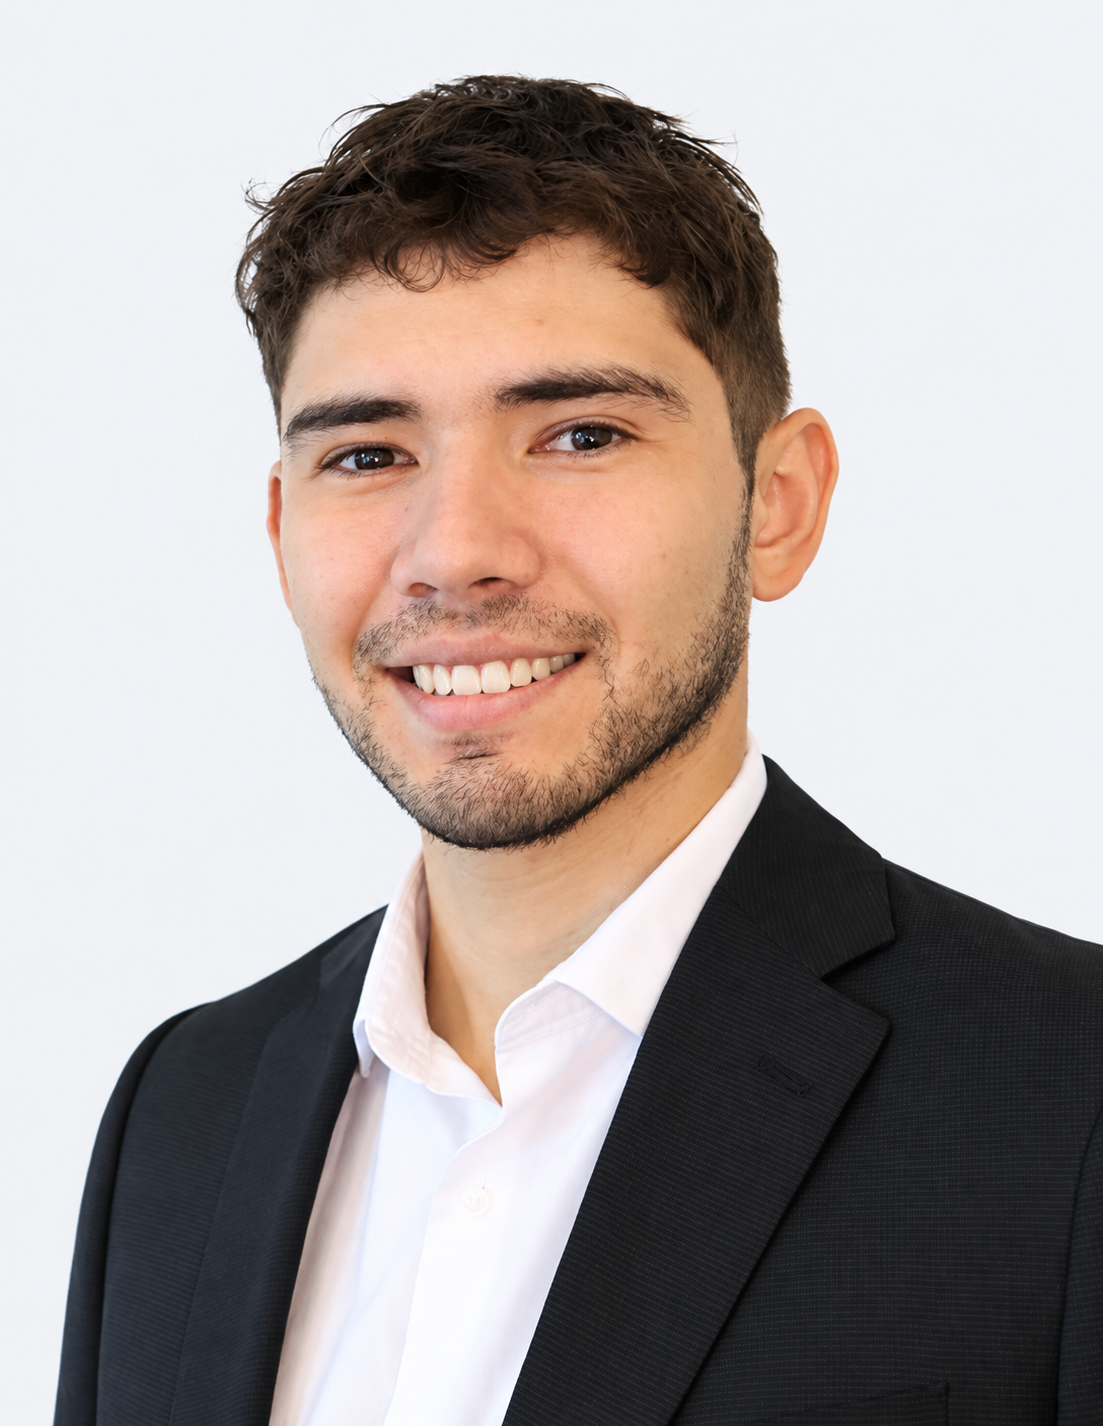
À Propos de moi
Je prends le temps de comprendre votre situation
Je suis Doan Chavez, conseiller en sécurité financière. Mon rôle c'est de vous aider à protéger votre revenu, vos proches et vos projets, puis à organiser votre épargne selon ce que vous voulez accomplir. Je ne pars jamais d'un produit à placer. Je pars de votre situation : votre famille, votre travail, vos engagements et vos priorités.
En quatre ans, j'ai constaté qu'une bonne décision financière commence presque toujours par une bonne conversation. Mon approche repose donc sur l'écoute et la transparence : vous savez ce que je vous propose, pourquoi, et ce que cela représente pour votre budget. Quand le sujet devient technique, je prends le temps de l'expliquer clairement.
Depuis 4 ans, j'accompagne des particuliers et des familles qui veulent y voir plus clair dans leurs assurances et leur épargne, et prendre des décisions qu'ils comprennent.
Solutions
Mes solutions pour vous protéger et vous préparer
Avant de parler de produits, il faut nommer le besoin. Voici les trois grandes familles de solutions avec lesquelles j'y réponds.

Faire fructifier votre épargne, acheter une propriété, financer les études de vos enfants ou préparer la retraite.
Épargne et projets
Les régimes enregistrés offrent chacun des avantages fiscaux différents. Le bon choix dépend de votre revenu, de votre horizon et de votre projet. Je vous aide à comprendre leur fonctionnement et à les combiner de façon cohérente.

Garder vos proches à l'abri en cas de décès, d'arrêt de travail ou de diagnostic grave.
Protection personnelle et familiale
Ces protections servent à remplacer un revenu, à couvrir des dettes ou à donner du temps à votre famille pour s'organiser. Le montant et la durée se déterminent à partir de vos obligations réelles, comme le prêt hypothécaire ou le nombre d'enfants à charge.

Avoir une vue d'ensemble de vos protections, de la maison jusqu'aux voyages.
Protections complémentaires
Je peux aussi vous aider à compléter votre protection pour vos biens, votre entreprise, vos déplacements et vos soins. L'objectif est simple : savoir ce qui est couvert, éviter les doublons et repérer ce qui manque.
Projets de vie
Des solutions adaptées à chacun de vos projets de vie
La plupart des rencontres commencent par une phrase simple. Voici celles que j'entends le plus souvent, et la façon dont je les aborde.
-
« Je veux acheter ma première propriété. »
Le CELIAPP permet d'épargner pour une mise de fonds avec des avantages fiscaux, et peut se combiner au REER avec le Régime d'accession à la propriété. Une fois propriétaire, il reste à protéger le prêt hypothécaire et la famille si un imprévu survient.
-
« Je veux préparer ma retraite. »
Le REER et le CELI sont deux outils complémentaires pour bâtir un revenu de retraite. Commencer tôt laisse plus de temps à l'épargne, mais il n'est jamais trop tard pour faire le point sur ce qui est en place et sur ce qu'il reste à prévoir.
-
« Je veux protéger ma famille. »
Si votre revenu fait vivre d'autres personnes, l'assurance vie peut leur permettre de garder le logement, de rembourser les dettes et de maintenir leur niveau de vie. Le montant se calcule à partir de vos engagements, pas d'un chiffre choisi au hasard.
-
« Je veux préparer les études de mes enfants. »
Le REEE permet d'accumuler une épargne pour les études postsecondaires et donne accès à des subventions gouvernementales. Plus on commence tôt, plus l'épargne et les subventions ont le temps de s'accumuler.
-
« Je veux mieux organiser mon épargne. »
Plusieurs comptes, des objectifs flous, des cotisations irrégulières : il est fréquent de ne plus savoir où on en est. Faire le point permet de clarifier le rôle de chaque compte, dont le CELI, et d'établir une épargne régulière réaliste.
-
« Je veux protéger mon revenu en cas d'imprévu. »
Votre capacité à travailler est souvent votre principal actif. L'assurance invalidité et l'assurance maladies graves aident à traverser une période sans revenu ou à faire face aux dépenses liées à une maladie, sans vider votre épargne.


Mon approche
Comprendre avant de recommander
Pour moi, une recommandation n'a de valeur que si elle tient compte de votre réalité. Notre première rencontre sert donc d'abord à vous écouter et à faire le point sur quatre aspects de votre vie. Mes recommandations viennent ensuite.
Votre situation
Famille, travail, logement, dettes, protections déjà en place, y compris l'assurance collective de votre employeur. Nous dressons ensemble le portrait de départ, sans jugement.
Vos objectifs
Ce que vous voulez accomplir à court, moyen et long terme : acheter, rembourser, épargner, voyager ou ralentir le rythme de travail.
Vos priorités
Tout ne peut pas se faire en même temps. Nous distinguons ensemble ce qui est urgent, comme une protection qui manque, de ce qui peut attendre.
Votre capacité financière
Le montant que vous pouvez consacrer chaque mois à votre protection et à votre épargne, sans mettre votre budget sous pression.
Mes recommandations
À partir de ce portrait, je vous présente les options qui vous conviennent, avec leurs avantages, leurs limites et leur coût, expliqués simplement.
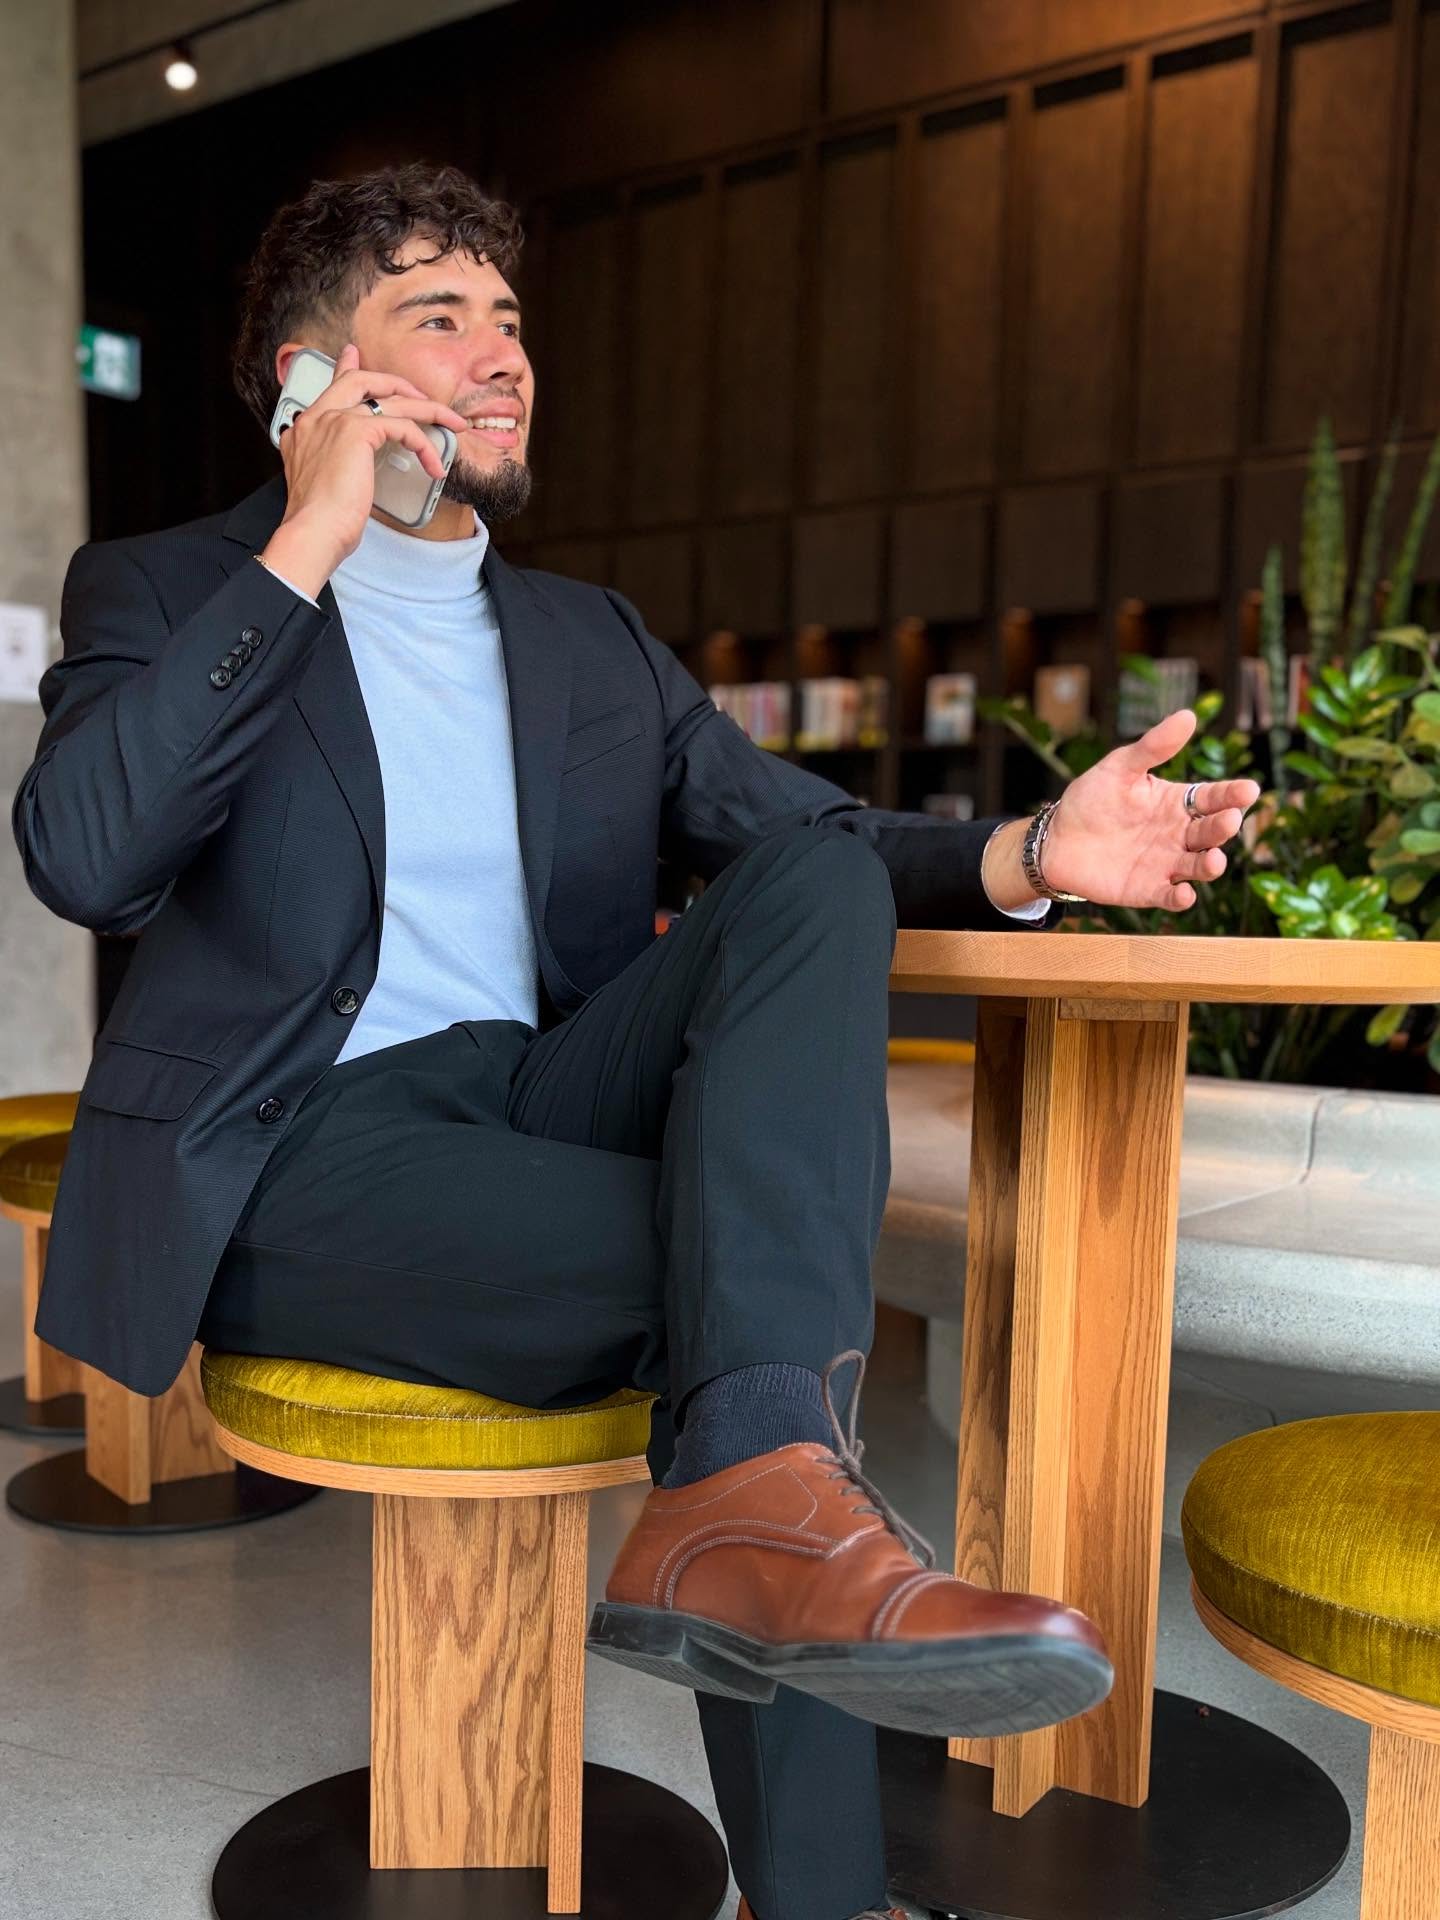
Pourquoi Doan Chavez
Pourquoi travailler avec moi ?
-
Une vraie écoute
Vous parlez d'abord. Mes questions servent à comprendre ce qui vous préoccupe vraiment, pas à remplir un formulaire.
-
Des propositions personnalisées
Deux familles du même âge peuvent avoir des besoins très différents. Je construis chaque proposition à partir de votre portrait.
-
La transparence avant la signature
Je vous explique clairement ce que coûte une protection, ce qu'elle couvre et ce qu'elle ne couvre pas, avant toute décision.
-
Des explications accessibles
Plafond de cotisation, délai de carence, bénéficiaire : je vous explique les termes techniques avec des mots simples et des exemples concrets.
-
Le respect de votre réalité financière
Les solutions que je propose tiennent compte de votre budget actuel. Mieux vaut une protection adaptée et maintenue dans le temps qu'un engagement trop lourd.
-
Une relation qui dure
Naissance, achat d'une maison, changement d'emploi : je revois avec vous vos protections lorsque votre vie évolue.

Par où commencer
Protéger d'abord, épargner ensuite
Une stratégie solide se construit souvent dans un ordre logique : protéger d'abord ce qui fait vivre la famille, se donner ensuite un coussin pour les imprévus, puis faire travailler l'épargne pour les projets à long terme.
Cet ordre n'est pas une règle absolue. Il aide simplement à éviter qu'un imprévu oblige à puiser dans l'épargne prévue pour la retraite ou les études des enfants.
- 3Faire fructifier l'épargneCELI, REER, CELIAPP, REEE
- 2Prévoir un coussin pour les imprévusÉpargne accessible
- 1Protéger le revenu et la familleAssurance vie, invalidité, maladies graves
Villes desservies
Conseiller en sécurité financière à Montréal et environ, Laval et Longueuil
Mon bureau est situé au 7655 boulevard Newman, à LaSalle. De là, j'accompagne des particuliers et des familles dans trois secteurs de la grande région de Montréal. Survolez ou touchez une ville pour la situer sur la carte.
Bureau : 7655 boul. Newman, LaSalle, QC H8N 1X7 · Ouvrir dans Google Maps
Montréal
Du jeune professionnel qui achète un premier condo à la famille établie qui prépare sa retraite, les besoins varient d'un quartier à l'autre. J'accompagne les Montréalais pour leur assurance vie, leur CELIAPP et leur épargne, en tenant compte du coût de la vie en ville. Mon bureau se trouve à LaSalle, dans le sud-ouest de l'île.
Assurance vie et épargne à MontréalLaval
Sur la Rive-Nord, beaucoup de familles conjuguent prêt hypothécaire, études des enfants et longs trajets quotidiens. J'aide les Lavallois à protéger leur revenu et à planifier un REEE ou une épargne retraite cohérente avec leur budget.
Conseiller en sécurité financière à LavalLongueuil
Sur la Rive-Sud, j'accompagne les particuliers et les familles de Longueuil qui veulent revoir leurs protections, ouvrir un CELI ou préparer l'achat d'une première propriété.
Conseiller en sécurité financière à LongueuilValeurs
Les valeurs qui guident chaque relation client
-
Écoute
Je consacre notre première rencontre à vos questions et à votre situation. Je ne fais aucune proposition avant d'avoir compris ce qui compte pour vous.
-
Intégrité
Je ne propose une solution que si elle répond à un besoin réel. Si une protection que vous avez déjà est suffisante, je vous le dis.
-
Transparence
Coûts, exclusions, conditions : je vous transmets l'information nécessaire pour comparer et décider en connaissance de cause.
-
Engagement
Le suivi ne s'arrête pas à la signature. Je reste disponible pour répondre à vos questions et ajuster votre dossier quand votre situation change.
FAQ
Questions fréquentes sur l'assurance et l'épargne
Ces réponses sont générales et fournies à titre informatif. Elles ne remplacent pas une analyse de votre situation. Les règles fiscales et les plafonds des régimes enregistrés peuvent changer.
Poser ma questionQu'est-ce qu'un conseiller en sécurité financière ?
Au Québec, le titre de conseiller en sécurité financière désigne un représentant certifié par l'Autorité des marchés financiers (AMF) pour offrir des produits d'assurance de personnes, comme l'assurance vie, l'assurance invalidité ou l'assurance maladies graves. Son rôle est d'analyser vos besoins de protection et de vous conseiller sur les solutions adaptées. Selon ses autres certifications, il peut aussi accompagner ses clients pour leur épargne.
Quelle différence entre un CELI et un REER ?
Les cotisations au REER sont déductibles du revenu imposable et les retraits sont imposés. Le REER sert surtout à préparer la retraite. Au CELI, les cotisations ne sont pas déductibles, mais les revenus générés et les retraits ne sont pas imposables, ce qui en fait un outil plus souple. Le choix entre les deux, ou leur combinaison, dépend notamment de votre revenu actuel et de celui que vous prévoyez à la retraite.
À quoi sert un CELIAPP ?
Le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) permet d'épargner en vue d'une première habitation. Les cotisations sont déductibles du revenu imposable, comme au REER, et un retrait admissible pour l'achat d'une propriété n'est pas imposé, comme au CELI. Des plafonds annuels et à vie s'appliquent, ainsi que des conditions d'admissibilité.
Pourquoi envisager une assurance vie ?
L'assurance vie verse une somme à vos bénéficiaires à votre décès. Elle peut servir à remplacer votre revenu, à rembourser le prêt hypothécaire et les dettes ou à financer les études des enfants. Elle est particulièrement utile lorsque des personnes dépendent de votre revenu. Il existe des assurances temporaires et permanentes, dont le coût et le fonctionnement diffèrent.
À quoi sert l'assurance invalidité ?
L'assurance invalidité verse une prestation, généralement mensuelle, lorsqu'une maladie ou un accident vous empêche de travailler. Elle remplace une partie de votre revenu pour vous permettre de continuer à payer vos dépenses courantes. Les contrats diffèrent selon la définition de l'invalidité, le délai de carence et la durée des prestations. Il est utile de vérifier aussi ce que prévoit votre assurance collective, si vous en avez une.
Qu'est-ce que l'assurance maladies graves ?
L'assurance maladies graves verse un montant forfaitaire si vous recevez le diagnostic d'une maladie couverte par le contrat, par exemple certains cancers, un infarctus ou un AVC, et que vous survivez au délai prévu. Vous utilisez cette somme comme vous le souhaitez : traitements, congé prolongé, adaptation du logement. La liste des maladies couvertes et les conditions varient selon les contrats.
Comment préparer financièrement les études de ses enfants ?
Le régime enregistré d'épargne-études (REEE) est l'outil le plus connu. Les sommes versées peuvent donner droit à des subventions, dont la Subvention canadienne pour l'épargne-études et, au Québec, l'incitatif québécois à l'épargne-études. Les revenus s'accumulent à l'abri de l'impôt jusqu'au retrait pour les études. Commencer tôt, même avec de petits montants réguliers, laisse plus de temps à l'épargne.
Quand commencer à préparer sa retraite ?
Le plus tôt possible, même avec des montants modestes, car le temps joue en faveur de l'épargne. Il n'est cependant jamais trop tard pour faire le point. À 30, 45 ou 55 ans, les questions ne sont pas les mêmes : capacité d'épargne, régime de retraite de l'employeur, rentes gouvernementales, REER et CELI. Une rencontre permet d'évaluer ce qui est en place et ce qui reste à prévoir.
Comment prendre rendez-vous avec Doan Chavez ?
Vous pouvez m'appeler au 514 778-6194, m'écrire à [email protected] ou remplir le formulaire de contact de cette page. Indiquez le sujet qui vous intéresse et vos disponibilités. Notre première rencontre sert à comprendre votre situation et vos objectifs.
Doan Chavez accompagne-t-il des clients à Montréal et environ ?
Oui. Mon bureau est situé à LaSalle, au 7655 boulevard Newman, Bureau 207 et j'accompagne des clients de Montréal, de Laval et de Longueuil. Nous précisons ensemble les modalités de la rencontre au moment de prendre rendez-vous.

Prochaine étape
Prenez rendez-vous pour faire le point sur vos protections et votre épargne
Une première conversation suffit souvent pour savoir où vous en êtes et ce qu'il serait utile de revoir. Je serai heureux d'en discuter avec vous.
514 778-6194Contact
Doan Chavez
Conseiller en sécurité financière
514 778-6194 [email protected] 7655 boul. Newman, LaSalle, QC H8N 1X7Bureau 207
Pour votre sécurité, ne transmettez aucune information financière confidentielle par ce formulaire (numéro d'assurance sociale, numéros de compte, relevés). Nous les aborderons ensemble en rencontre.